Cảnh báo: 185 công ty "ma" bán hóa đơn trái phép và những lưu ý kế toán tuần qua


Trong bối cảnh các quy định về quản lý thuế và hóa đơn ngày càng được siết chặt, tuần qua đã ghi nhận nhiều thông tin quan trọng mà cộng đồng kế toán và doanh nghiệp không thể lơ là. Từ việc triệt phá đường dây hóa đơn "ma" quy mô lớn đến những hướng dẫn cụ thể về xử lý sai sót hóa đơn điện tử, tất cả đều đòi hỏi sự cập nhật kịp thời để tránh các rủi ro pháp lý đáng tiếc.

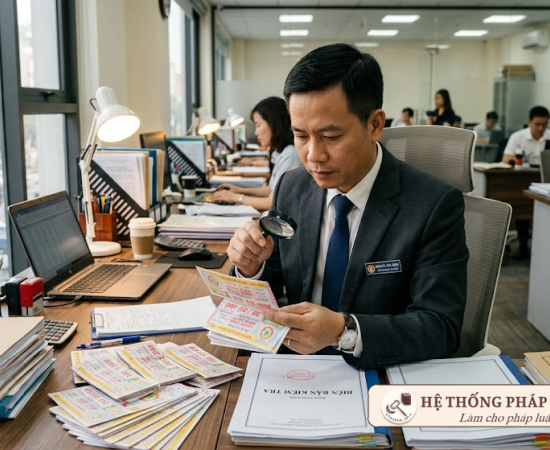
Chuyên gia kế toán đang rà soát các quy định thuế mới nhất (ảnh minh họa)
"Cơn lốc" hóa đơn ảo: 185 doanh nghiệp vào tầm ngắm pháp luật
Một trong những thông tin gây chấn động nhất tuần qua là việc Công an thị xã Nghi Sơn, tỉnh Thanh Hóa ban hành danh sách 185 công ty thực hiện hành vi xuất bán trái phép hóa đơn. Theo Công văn 2937/CV-ĐCSKT-MT, các công ty này đã xuất hóa đơn cho hàng nghìn đơn vị, cá nhân trên khắp cả nước, trong đó riêng địa bàn TP. Hồ Chí Minh đã có tới 2.667 đối tượng liên quan.
Đây là lời cảnh báo đanh thép đối với các doanh nghiệp trong việc lựa chọn đối tác và kiểm soát tính hợp lệ của hóa đơn đầu vào. Việc sử dụng hóa đơn từ các công ty "ma" không chỉ khiến doanh nghiệp bị truy thu thuế, xử phạt hành chính theo Nghị định 125/2020/NĐ-CP mà còn có nguy cơ đối mặt với trách nhiệm hình sự.

Cơ quan chức năng tăng cường kiểm tra các hành vi vi phạm về hóa đơn (ảnh minh họa)
Xử lý hóa đơn khi hàng bị trả lại: Đừng để sai sót nhỏ gây hậu quả lớn
Liên quan đến nghiệp vụ xử lý hóa đơn điện tử đối với hàng bán bị trả lại, Cục Thuế tỉnh Đồng Nai đã có hướng dẫn cụ thể tại Công văn 5027/CTDON-TTHT. Theo đó, khi người mua trả lại một phần hoặc toàn bộ hàng hóa (ví dụ hàng sắp hết hạn sử dụng), người bán phải thực hiện lập hóa đơn điều chỉnh giảm hoặc thay thế cho hóa đơn đã lập.
Quy trình này phải tuân thủ nghiêm ngặt quy định tại khoản 1 Điều 4 và điểm b khoản 2 Điều 19 Nghị định 123/2020/NĐ-CP. Đồng thời, khi xuất hàng mới để giao cho người mua, doanh nghiệp phải lập hóa đơn mới theo quy định hiện hành.
Lãi tiền gửi tiết kiệm: Có phải xuất hóa đơn và phân bổ thuế GTGT?
Nhiều kế toán vẫn lúng túng khi xử lý khoản lãi tiền gửi ngân hàng. Giải đáp vấn đề này, Cục Thuế tỉnh Bình Định và Bắc Giang đã khẳng định lãi tiền gửi được xác định là khoản thu tài chính khác. Theo quy định tại Điều 5 Thông tư 219/2013/TT-BTC, đây là trường hợp không phải kê khai, tính nộp thuế GTGT.
Do đó, khi nhận lãi tiền gửi, doanh nghiệp chỉ cần viết phiếu thu mà không phải xuất hóa đơn. Đặc biệt, doanh nghiệp cũng không phải thực hiện phân bổ thuế GTGT đầu vào được khấu trừ đối với hoạt động này, giúp đơn giản hóa đáng kể thủ tục kế toán.
Khấu trừ thuế GTGT nộp hộ nhà thầu nước ngoài và bù trừ thuế TNCN
Về vấn đề thuế nhà thầu, Cục Thuế tỉnh Thừa Thiên Huế hướng dẫn rằng khoản thuế GTGT nộp thay nhà thầu nước ngoài sẽ được khấu trừ nếu đáp ứng các điều kiện về chứng từ quy định tại khoản 1 Điều 15 Thông tư 219/2013/TT-BTC. Số thuế này sẽ được tổng hợp tại Chỉ tiêu [24] trên tờ khai mẫu số 01/GTGT.
Đối với thuế TNCN, trong trường hợp doanh nghiệp có số thuế nộp thừa, cơ quan thuế cho phép thực hiện bù trừ vào các kỳ nộp thuế tiếp theo. Nếu sau khi bù trừ vẫn còn phát sinh số tiền thuế phải nộp, doanh nghiệp mới phải thực hiện nộp thêm theo quy định.
Trích lập dự phòng phải trả: Điều kiện để được tính vào chi phí hợp lý
Việc trích lập dự phòng phải trả (như tiền hoa hồng cho môi giới nước ngoài) cần được thực hiện cẩn trọng để được cơ quan thuế chấp nhận là chi phí được trừ. Theo hướng dẫn tại Công văn 6971/CTBGI-TTHT, khoản trích lập này phải phù hợp với Điều 62 Thông tư 200/2014/TT-BTC và đáp ứng các quy định về chi phí được trừ tại Điều 4 Thông tư 96/2015/TT-BTC.
Kế toán cần lưu ý chuẩn bị đầy đủ hợp đồng dịch vụ, chứng từ thanh toán và các hồ sơ liên quan để chứng minh tính thực tế và hợp lý của khoản chi phí này khi quyết toán thuế TNDN.
Việc nắm vững các quy định mới và hướng dẫn từ cơ quan thuế không chỉ giúp kế toán hoàn thành tốt công việc mà còn là lá chắn bảo vệ doanh nghiệp trước những rủi ro pháp lý tiềm ẩn. Hãy luôn chủ động cập nhật và áp dụng đúng các văn bản pháp luật để đảm bảo sự phát triển bền vững cho đơn vị.
Từ tra cứu đến phân tích – tất cả trong một nền tảng tại hethongphapluat.com.
• Văn bản – Bản án – Thủ tục
• Thuật ngữ pháp lý
• Hỏi đáp chuyên sâu
Bản tin kế toán tuần qua cập nhật danh sách 185 công ty bán hóa đơn trái phép, hướng dẫn xử lý hóa đơn hàng trả lại, chính sách thuế lãi tiền gửi và các quy định mới về thuế GTGT, TNCN, TNDN mà doanh nghiệp cần đặc biệt lưu ý.