
Khai sai xuất xứ để né thuế: Doanh nghiệp đối mặt nguy cơ bị từ chối C/O và xử phạt nặng


Trước áp lực gia tăng của tình trạng gian lận xuất xứ, lẩn tránh các biện pháp phòng vệ thương mại và sự dịch chuyển chuỗi cung ứng toàn cầu, cơ quan hải quan đang siết chặt công tác kiểm tra chứng từ chứng nhận xuất xứ hàng hóa (C/O). Những doanh nghiệp cố tình khai sai tiêu chí xuất xứ để hưởng thuế suất ưu đãi đặc biệt không chỉ đối mặt với nguy cơ bị từ chối C/O mà còn bị xử lý nghiêm về thuế và xử phạt hành chính nặng nề.
Hải quan siết chặt kiểm tra xuất xứ hàng hóa ngăn chặn gian lận
Ngày 16/06/2026, Cục Hải quan đã chính thức ban hành Công văn số 17552/CHQ-GSQL gửi các Chi cục Hải quan khu vực, yêu cầu tăng cường công tác kiểm tra, giám sát về xuất xứ, ghi nhãn hàng hóa và phòng chống hành vi chuyển tải bất hợp pháp đối với hàng hóa xuất khẩu, nhập khẩu và quá cảnh. Đây là động thái quyết liệt nhằm bảo đảm việc áp dụng thuế suất ưu đãi đặc biệt đúng quy định pháp luật, bảo vệ nguồn thu ngân sách nhà nước và uy tín của hàng hóa Việt Nam trên trường quốc tế.
Theo chỉ đạo tại Công văn này, khi tiến hành kiểm tra hồ sơ hải quan, cơ quan hải quan sẽ thực hiện đối chiếu chặt chẽ thông tin khai báo trên tờ khai nhập khẩu với chứng từ chứng nhận xuất xứ hàng hóa (C/O) và các chứng từ liên quan trong bộ hồ sơ. Mục đích là để xác định tính hợp lệ của C/O cũng như tính xác thực về xuất xứ thực tế của lô hàng nhập khẩu.
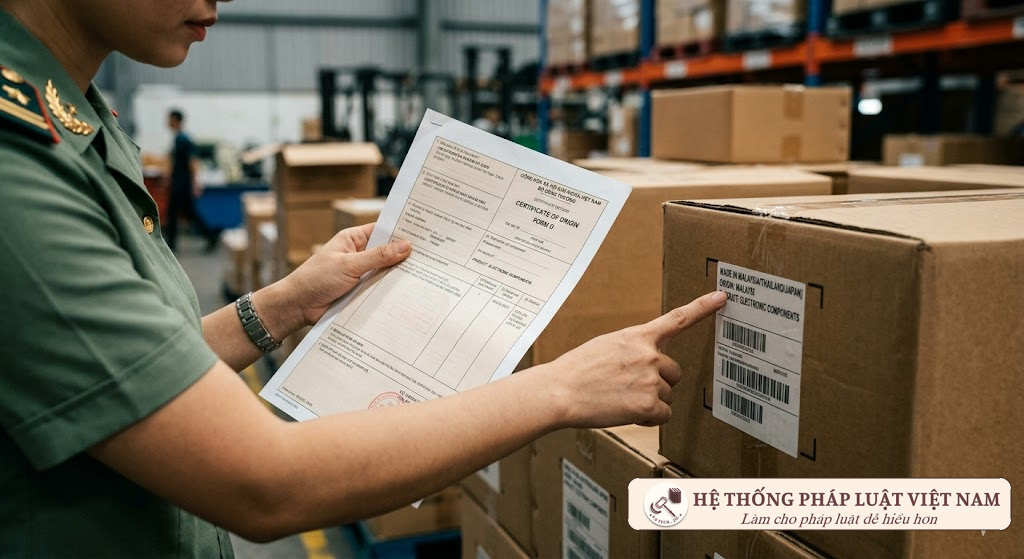
Công tác kiểm tra của cơ quan hải quan theo quy định của Luật Hải quan 2014 sẽ tập trung vào các nội dung cốt lõi bao gồm:
- Thông tin về nước xuất xứ của hàng hóa;
- Tên hàng, mô tả hàng hóa và mã số HS;
- Hóa đơn thương mại và các chứng từ vận tải liên quan;
- Thời hạn hiệu lực của chứng từ chứng nhận xuất xứ (C/O);
- Đặc biệt là tiêu chí xuất xứ được áp dụng theo từng Hiệp định thương mại tự do (FTA) mà Việt Nam là thành viên.
Trong trường hợp phát hiện người khai hải quan sử dụng chứng từ chứng nhận xuất xứ giả mạo hoặc không hợp lệ, cơ quan hải quan sẽ tiến hành bác bỏ C/O và xử lý nghiêm theo quy định. Đối với các vụ việc có dấu hiệu vi phạm pháp luật nghiêm trọng, cơ quan hải quan sẽ chủ động phối hợp với lực lượng kiểm soát chống buôn lậu để tiến hành điều tra, xác minh làm rõ hành vi vi phạm.
Cảnh báo rủi ro bị từ chối C/O và truy thu thuế đối với hành vi khai sai
Một trong những nội dung đáng chú ý nhất tại Công văn số 17552/CHQ-GSQL là việc cơ quan hải quan sẽ tập trung xử lý nghiêm trường hợp người khai hải quan khai sai tiêu chí xuất xứ hàng hóa nhằm mục đích được hưởng thuế suất ưu đãi đặc biệt. Đối với hành vi này, cơ quan hải quan sẽ xem xét từ chối thẳng thừng chứng từ chứng nhận xuất xứ hàng hóa (C/O) và thực hiện các biện pháp xử lý về thuế theo quy định của Luật Thuế xuất khẩu, thuế nhập khẩu 2016.
Khi C/O bị từ chối, doanh nghiệp sẽ không được áp dụng mức thuế suất ưu đãi đặc biệt (thường là 0% hoặc rất thấp) theo các FTA. Thay vào đó, lô hàng sẽ bị áp dụng mức thuế suất ưu đãi thông thường (MFN) hoặc thuế suất thông thường, dẫn đến số thuế phải nộp tăng lên nhanh chóng. Doanh nghiệp sẽ bị truy thu toàn bộ số tiền thuế chênh lệch, đồng thời phải nộp tiền chậm nộp tính trên số ngày chậm nộp thuế.
Bên cạnh việc bị truy thu thuế, doanh nghiệp vi phạm còn phải đối mặt với các chế tài xử phạt vi phạm hành chính nghiêm khắc. Theo quy định tại Nghị định 128/2020/NĐ-CP về xử phạt vi phạm hành chính trong lĩnh vực hải quan, hành vi khai sai dẫn đến thiếu số tiền thuế phải nộp hoặc tăng số tiền thuế được miễn, giảm, hoàn sẽ bị xử phạt từ 10% đến 20% số tiền thuế khai thiếu. Đối với hành vi gian lận, trốn thuế, mức phạt có thể lên đến từ 1 đến 3 lần số tiền thuế trốn.
Nhóm hàng hóa và loại hình rủi ro cao bị đưa vào diện kiểm soát trọng điểm
Để tối ưu hóa hiệu quả quản lý, cơ quan hải quan đã phân tích rủi ro và xác định danh mục các nhóm hàng hóa trọng điểm cần tăng cường kiểm tra xuất xứ bao gồm: gỗ và các sản phẩm từ gỗ; thiết bị nội thất, thể thao; thép và sản phẩm thép; điện tử và linh kiện; xe đạp điện; pin năng lượng mặt trời, pin lithium; đá nhân tạo; gạch men; lốp xe; bao bì nhựa; máy móc thiết bị; giày dép, túi xách; thực phẩm và nhóm nông sản.
Đồng thời, các mã loại hình xuất nhập khẩu cũng được đưa vào diện theo dõi chặt chẽ như: xuất khẩu kinh doanh (B11), xuất sản phẩm gia công (E52), xuất sản phẩm sản xuất xuất khẩu (E62), hàng từ kho ngoại quan xuất đi nước ngoài (C12); nhập khẩu kinh doanh tiêu dùng (A11), nhập khẩu kinh doanh sản xuất (A12), nhập nguyên liệu sản xuất xuất khẩu và nhập nguyên liệu để gia công cho thương nhân nước ngoài.
Doanh nghiệp hoạt động trong các lĩnh vực này cần đặc biệt lưu ý tuân thủ đầy đủ các quy định về quy tắc xuất xứ hàng hóa theo Nghị định 31/2018/NĐ-CP. Việc tự ý hợp thức hóa nguồn gốc bằng các công đoạn gia công, lắp ráp đơn giản hoặc chia nhỏ hoạt động qua nhiều pháp nhân để né tránh sự kiểm soát của cơ quan chức năng chắc chắn sẽ bị phát hiện và xử lý nghiêm minh theo pháp luật.
hethongphapluat.com giúp bạn tiếp cận thông tin pháp luật nhanh chóng và chính xác.
• Tìm kiếm nhanh
• Dẫn chiếu tức thì
• Nội dung chuẩn xác
Trước tình trạng gian lận xuất xứ hàng hóa có chiều hướng gia tăng tinh vi, Cục Hải quan đã ban hành Công văn 17552/CHQ-GSQL ngày 16/06/2026 chỉ đạo siết chặt kiểm tra chứng từ chứng nhận xuất xứ (C/O). Doanh nghiệp khai sai tiêu chí xuất xứ nhằm hưởng thuế suất ưu đãi đặc biệt sẽ bị từ chối C/O và xử lý nghiêm về thuế.


