
Chấm dứt đặc quyền gia hạn thuế GTGT 100 tỷ: Doanh nghiệp nhập khẩu máy móc cần lưu ý gì từ 20/5/2019?


Kể từ ngày 20/05/2019, một thay đổi quan trọng trong chính sách thuế đối với hoạt động đầu tư và nhập khẩu máy móc thiết bị sẽ chính thức có hiệu lực. Việc Bộ Tài chính ban hành Thông tư 18/2019/TT-BTC đánh dấu sự chấm dứt của cơ chế gia hạn nộp thuế giá trị gia tăng (GTGT) khâu nhập khẩu vốn đã hỗ trợ rất nhiều cho các dự án đầu tư lớn trong những năm qua.
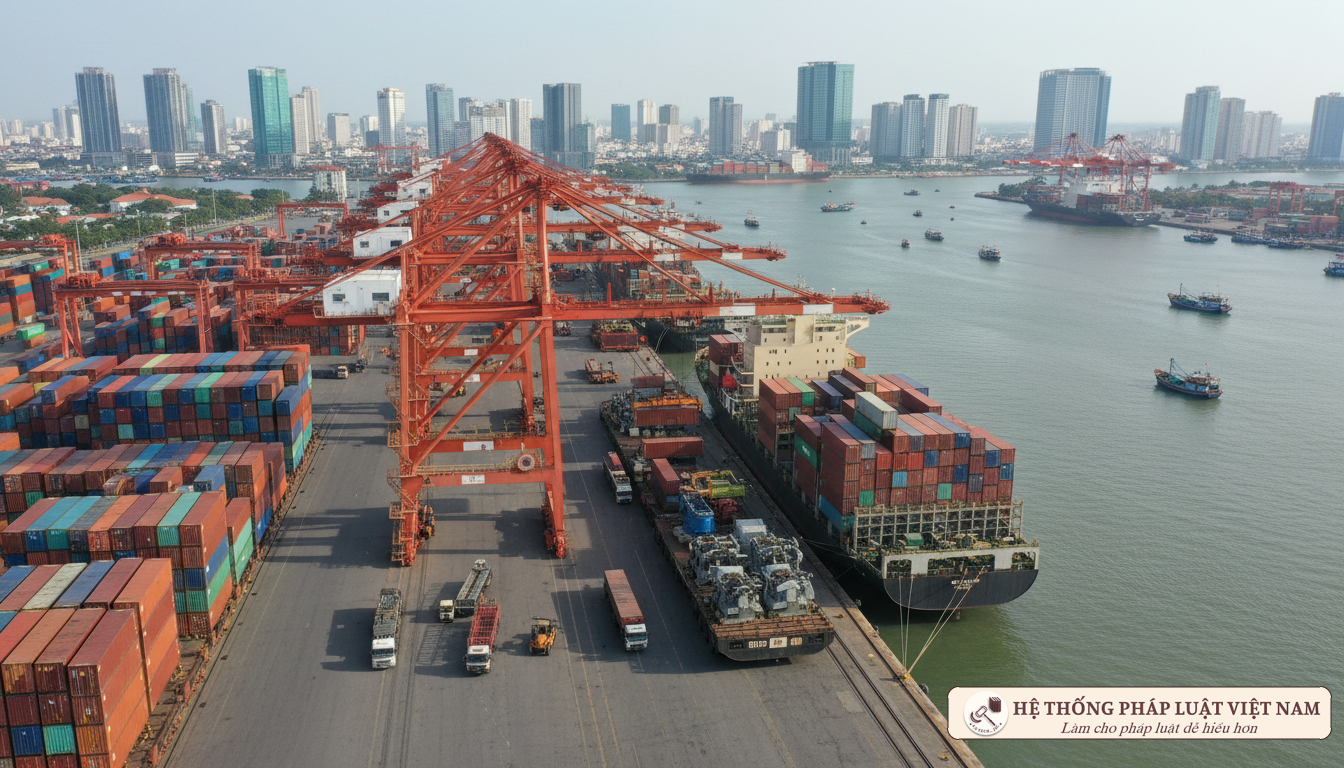
Khép lại cơ chế gia hạn thuế GTGT 60 ngày
Theo quy định cũ tại Thông tư 134/2014/TT-BTC, các doanh nghiệp nộp thuế theo phương pháp khấu trừ, khi thực hiện dự án đầu tư và nhập khẩu thiết bị để tạo tài sản cố định với tổng giá trị từ 100 tỷ đồng trở lên, sẽ được hưởng một ưu đãi đặc biệt. Đó là quyền được gia hạn nộp thuế GTGT khâu nhập khẩu trong vòng 60 ngày kể từ ngày hết hạn nộp thuế theo quy định thông thường.
Cơ chế này từng được xem là một "đòn bẩy" tài chính quan trọng, giúp doanh nghiệp giảm bớt áp lực dòng tiền trong giai đoạn đầu triển khai dự án, khi mà chi phí đầu tư máy móc thường rất lớn. Tuy nhiên, với việc bãi bỏ toàn bộ Thông tư 134/2014/TT-BTC, từ ngày 20/05/2019, quy định gia hạn này sẽ không còn được áp dụng cho các lô hàng mới.
Tác động đến dòng tiền của doanh nghiệp đầu tư
Việc không còn được lùi thời hạn nộp thuế đồng nghĩa với việc doanh nghiệp phải chuẩn bị sẵn nguồn tài chính để nộp thuế GTGT ngay tại khâu nhập khẩu theo đúng thời hạn quy định của pháp luật hải quan. Đối với các dự án có quy mô hàng trăm, hàng nghìn tỷ đồng, số thuế GTGT 10% là một con số không hề nhỏ, có thể gây ra những biến động nhất định trong kế hoạch sử dụng vốn của doanh nghiệp.
Các chuyên gia tài chính khuyến cáo doanh nghiệp cần chủ động rà soát lại tiến độ nhập khẩu và kế hoạch giải ngân vốn. Việc nắm bắt kịp thời thời điểm có hiệu lực của Thông tư 18/2019/TT-BTC là cực kỳ quan trọng để tránh rơi vào tình trạng nợ thuế hoặc bị phạt chậm nộp do thói quen áp dụng quy định cũ.
Quy định chuyển tiếp: Những trường hợp vẫn được hưởng ưu đãi
Mặc dù bãi bỏ quy định gia hạn, nhưng để đảm bảo quyền lợi cho các doanh nghiệp đã thực hiện thủ tục trước đó, Bộ Tài chính cũng đưa ra các quy định chuyển tiếp rất cụ thể tại Thông tư 18/2019/TT-BTC:
- Đối với hồ sơ xin gia hạn: Nếu doanh nghiệp đã nộp hồ sơ cho cơ quan hải quan trước ngày 20/05/2019 theo đúng quy định của Thông tư 134/2014/TT-BTC, cơ quan hải quan sẽ tiếp tục giải quyết việc gia hạn nộp thuế theo quy định cũ.
- Đối với hồ sơ hoàn thuế: Các hồ sơ đề nghị hoàn thuế GTGT đã nộp trước ngày Thông tư này có hiệu lực cũng sẽ được giải quyết tương tự, đảm bảo tính liên tục và minh bạch của pháp luật.
Như vậy, bối cảnh pháp lý về thuế GTGT nhập khẩu máy móc thiết bị đã có bước ngoặt lớn. Doanh nghiệp cần đặc biệt lưu ý mốc thời gian 20/05/2019 để điều chỉnh hoạt động kinh doanh và thực hiện đúng nghĩa vụ với ngân sách nhà nước.
hethongphapluat.com – trợ thủ đắc lực cho học tập và hành nghề.
• Kho dữ liệu khổng lồ
• Phân tích chuyên sâu
• Hỗ trợ tra cứu nhanh
Từ ngày 20/5/2019, Thông tư 18/2019/TT-BTC chính thức bãi bỏ cơ chế gia hạn nộp thuế GTGT đối với thiết bị nhập khẩu tạo tài sản cố định. Doanh nghiệp cần nắm rõ quy định chuyển tiếp để tránh rủi ro tài chính.


