
Phần mềm nội bộ dùng ngân sách Nhà nước bắt buộc phải kiểm thử độc lập trước khi vận hành


Siết chặt quản lý công nghệ thông tin: Vì sao phần mềm nội bộ dùng ngân sách Nhà nước bắt buộc phải kiểm thử độc lập?
Trong xu thế đẩy mạnh chuyển đổi số toàn diện tại các cơ quan, đơn vị quản lý Nhà nước, việc xây dựng và phát triển các hệ thống phần mềm nội bộ đóng vai trò then chốt. Tuy nhiên, để bảo đảm hiệu quả đầu tư, tránh lãng phí ngân sách và loại bỏ các rủi ro kỹ thuật, pháp luật đã đưa ra những chế tài vô cùng nghiêm ngặt đối với khâu kiểm thử chất lượng trước khi đưa phần mềm vào vận hành chính thức.
Theo quy định mới nhất tại Thông tư 41/2026/TT-BKHCN do Bộ Khoa học và Công nghệ ban hành ngày 01/07/2026, toàn bộ các phần mềm nội bộ được đầu tư bằng nguồn vốn ngân sách Nhà nước bắt buộc phải qua quy trình kiểm thử độc lập nghiêm ngặt. Đây được xem là bước ngoặt pháp lý quan trọng nhằm nâng cao tính minh bạch, sự an toàn và hiệu quả của các dự án công nghệ số công.
Yêu cầu bắt buộc về tính độc lập khách quan trong kiểm thử phần mềm
Căn cứ theo quy định tại khoản 1 Điều 10 Thông tư 41/2026/TT-BKHCN, phần mềm nội bộ sử dụng ngân sách bắt buộc phải được kiểm thử. Hoạt động kiểm thử này hoàn toàn tách biệt và độc lập với khâu thử nghiệm, kiểm thử nội bộ mà nhà thầu triển khai tự thực hiện trong quá trình xây dựng, phát triển (được quy định tại điểm c khoản 2 Điều 7 Thông tư 41/2026/TT-BKHCN).
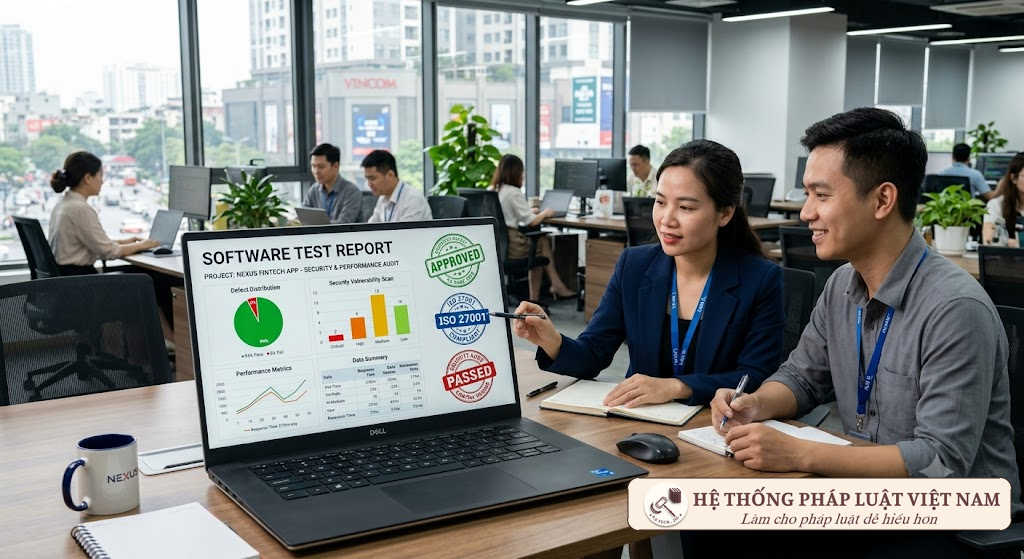
Đặc biệt, tại điểm a khoản 2 Điều 10 Thông tư 41/2026/TT-BKHCN nhấn mạnh: Đơn vị thực hiện kiểm thử phải độc lập hoàn toàn về mặt pháp lý và tài chính đối với nhà thầu triển khai phần mềm nội bộ. Sự tách biệt này loại bỏ triệt để nguy cơ "vừa đá bóng vừa thổi còi", bảo đảm mọi đánh giá về mặt lỗi, tính năng và độ an toàn đều trung thực, khách quan.
Hình thức thực hiện và phương thức kiểm thử theo quy định
Nhằm tạo điều kiện linh hoạt cho các dự án chuyển đổi số nhưng vẫn bảo đảm chất lượng kỹ thuật tối đa, khoản 2 Điều 10 Thông tư 41/2026/TT-BKHCN cho phép chủ đầu tư căn cứ vào đội ngũ nhân sự, thiết bị, công cụ để tự thực hiện hoặc thuê tổ chức, cá nhân chuyên nghiệp kiểm thử trước khi đưa hệ thống vào vận hành thử nghiệm.
Theo quy định tại điểm b khoản 2 Điều 10 Thông tư 41/2026/TT-BKHCN, hoạt động kiểm thử có thể triển khai theo hai phương thức:
- Kiểm thử toàn bộ phần mềm: Đánh giá tổng thể toàn bộ các tính năng, cấu trúc và tính an toàn của hệ thống cùng một lúc.
- Kiểm thử theo từng hạng mục: Thực hiện theo từng phần việc hoặc mô-đun được thống nhất giữa chủ đầu tư và nhà thầu. Tuy nhiên, đối với trường hợp này, trước khi đưa vào vận hành thử, nghiệm thu và bàn giao lần cuối, đơn vị kiểm thử bắt buộc phải thực hiện kiểm thử tổng thể nhằm bảo đảm mọi hạng mục đã được tích hợp đồng bộ, vận hành ổn định và khớp với thiết kế chi tiết được duyệt.
Báo cáo kết quả kiểm thử – Căn cứ pháp lý then chốt để nghiệm thu
Sau khi kết thúc quá trình kiểm tra chuyên sâu, căn cứ điểm đ khoản 2 Điều 10 Thông tư 41/2026/TT-BKHCN, đơn vị kiểm thử có trách nhiệm lập báo cáo kết quả kiểm thử chính thức.
Báo cáo này đóng vai trò căn cứ pháp lý quan trọng bậc nhất theo khoản 3 Điều 10 Thông tư 41/2026/TT-BKHCN. Cụ thể, chủ đầu tư sẽ dựa vào đây để:
- Quyết định cho phép tổ chức vận hành thử nghiệm phần mềm trên quy mô thực tế; hoặc
- Yêu cầu nhà thầu xây dựng tiếp tục khắc phục lỗi, chỉnh sửa, nâng cấp và hoàn thiện phần mềm nếu kết quả kiểm thử không đạt yêu cầu kỹ thuật đề ra.
Quy định kiểm thử độc lập khắt khe theo khung pháp lý mới của Luật Chuyển đổi số 2025 và các văn bản hướng dẫn như Nghị định 224/2026/NĐ-CP không chỉ giúp tối ưu ngân sách công mà còn bảo vệ an toàn thông tin, bảo đảm các sản phẩm công nghệ phục vụ cơ quan Nhà nước hoạt động thông suốt, hiệu quả bền vững.
hethongphapluat.com – trợ thủ đắc lực cho học tập và hành nghề.
• Kho dữ liệu khổng lồ
• Phân tích chuyên sâu
• Hỗ trợ tra cứu nhanh
Thông tư 41/2026/TT-BKHCN quy định các phần mềm nội bộ sử dụng kinh phí ngân sách Nhà nước bắt buộc phải qua quy trình kiểm thử độc lập về tài chính và pháp lý trước khi đưa vào sử dụng chính thức.


